Что происходит с агрегаторами маркетплейсов в 2026 году
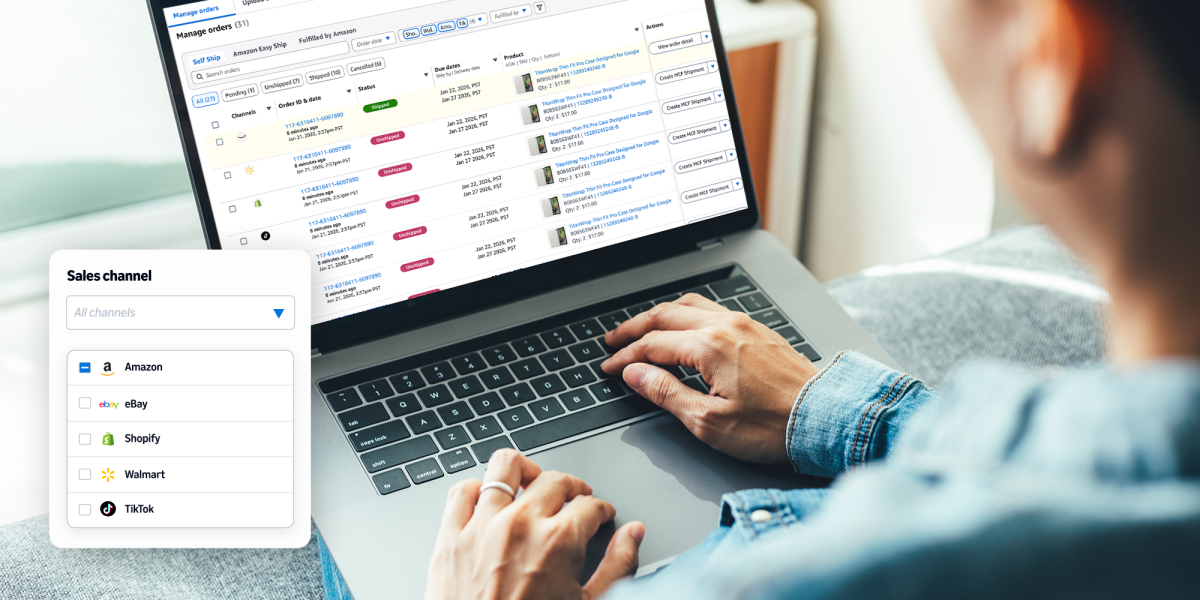
В конце сентября Amazon открыл в Seller Central агрегационные инструменты. Селлер подключает туда свои аккаунты eBay, Shopify, TikTok Shop и Walmart, импортирует и привязывает карточки, видит заказы всех каналов в одном окне и отправляет их на выполнение через Amazon. Бесплатно. Пока только для продавцов в США, раскатка постепенная. Дальше обещают ИИ-генерацию карточек под каждый канал и сквозную аналитику прибыли с учётом рекламы.
Логика Amazon простая: больше 95% независимых продавцов и так торгуют в нескольких каналах, а на них приходится больше 60% продаж в магазине Amazon. Сама компания скромничает: "Это не будет управлять их бизнесом за них, но устранит операционные сложности". Направление понятное: крупная площадка хочет стать кабинетом продавца, а не одним из каналов в чужом кабинете.
Amazon тут не первый. Shopify ещё раньше купил Codisto и превратил его в Marketplace Connect. Temu открыл API и партнёрскую программу для интеграторов, TikTok Shop запустил одну регистрацию на все рынки ЕС. Каждая площадка тянет операционку продавца к себе.
Сегмент "один продавец - много площадок" за последние пять лет сильно консолидировался:
🖇 Rithum - это ChannelAdvisor и CommerceHub после слияния 2022 года. 40 000+ брендов и ритейлеров, $55 млрд годового GMV.
🖇 Mirakl работает с обеих сторон. Ритейлерам он даёт платформу для запуска собственного маркетплейса (450+ маркетплейсов, 100 000+ продавцов в экосистеме), брендам - Mirakl Connect для выхода на эти площадки. Итоги 2025 года: годовая выручка $218 млн (+23%), первый прибыльный год за 13 лет, GMV маркетплейсов и дропшипа около $15 млрд (+31%). Mirakl Connect меньше чем за год набрал $11,7 млн годовой выручки и около тысячи активных клиентов.
🖇 ChannelEngine (Нидерланды) заявляет 1 300+ каналов, купил Vendiro и Retail Data Partners.
🖇 Feedonomics - фиды, с 2021 года принадлежит Commerce (бывший BigCommerce).
Плюс Veeqo ушёл к Amazon, Brightpearl к Sage, Sellercloud к Descartes. В 2026 году крупных сделок в сегменте я не нашёл: рынок перестраивается через продукт, а не через покупки.
Спрос никуда не делся. По опросу Linnworks среди 500 ритейлеров среднего размера, средний игрок продаёт в 4,15 канала в Великобритании и в 4,25 в США, и только около трети уверены, что видят свои остатки по всем каналам и складам. Mirakl приводит собственную оценку: мультиканальные бренды в среднем в 17,5 раза крупнее одноканальных (цифра вендора, но порядок понятен).
Главная боль мультиплощадочной торговли - каталог. У каждой площадки свои категории, атрибуты, обязательные поля и правила, которые к тому же меняются. Именно отслеживании этого агрегаторы годами и зарабатывали. Сейчас это активно автоматизируется через ИИ:
🖇 Rithum (30 сентября): запуск нового канала или бренда - с примерно 40 часов работы до менее чем 8. В пилоте 94% товаров готовы к публикации меньше чем за сутки. Когда eBay поменял правила в категории моды, система сама поправила 1,6 млн карточек.
🖇 Mirakl вместе с NVIDIA: онбординг каталога продавца на открытых моделях - меньше двух часов, загружено больше 70 млн товаров. Исходное время не названо.
🖇 Lacoste через Mirakl Connect: вывод товаров на премиальные маркетплейсы с месяцев до недель.
🖇 ChannelEngine: AI Attribute Builder заполняет атрибуты по запросу на обычном языке. Linnworks Spotlight AI находит ручные шаги и предлагает автоматизацию - в среднем больше 50 часов экономии в месяц.
Второй сдвиг - покупатель всё чаще приходит не с витрины. По данным Adobe, которые цитирует ChannelEngine, трафик из ИИ-ассистентов на сайты американских ритейлеров в первом квартале 2026 года вырос на 393% год к году и конвертирует на 42% лучше обычного. Под этот канал появляются протоколы: ACP от OpenAI и Stripe (на нём работают покупки в ChatGPT) и UCP от Google и Shopify. Агрегаторы спешно встраиваются:
🖇 Feedonomics Agentic Catalog Exports - одна выгрузка каталога в ChatGPT, Gemini, Copilot, Perplexity, PayPal, Stripe и Amazon вместо семи отдельных интеграций. Dell подготовила через сервис около 7 000 позиций.
🖇 ChannelEngine в весеннем релизе добавил ранние подключения к ACP и UCP.
🖇 Mirakl строит Nexus, свой "Agentic Commerce Brain", и договорился с J.P. Morgan Payments и Stripe о платёжной части.
🖇 Pipe17 с 70+ вендорами и брендами запустил onX - открытый стандарт обмена заказами на базе MCP. Логика: ACP и UCP стандартизируют оформление заказа, onX - всё, что происходит после.
У нас агрегаторы есть, но до недавнего времени они все были очень маленькими: Ozon и Wildberries держат собственные API и сами выступают центрами притяжения, примерно как Amazon. Тем интереснее, что М.Видео пошёл в обратную сторону. В конце сентября Владислав Бакальчук рассказал "Ведомостям" про Omninet. Это сеть независимых витрин на общих технологических стандартах: участники получают доступ к ассортименту, логистике и сервисам друг друга, товары одного показываются на витринах другого. Подключать обещают банки, омниканальных ритейлеров, интернет-магазины и соцсети. Типовой сценарий: банк приводит покупателя в своё приложение, а ассортимент, продавцов, логистику и сервис даёт подключённый партнёр. Единого владельца, по замыслу, нет - "система с несколькими операторами", а образцом называют китайский e‑commerce.
По сути, это Mirakl Connect плюс UCP и onX в одной упаковке, только собранные со стороны владельцев витрин, а не продавцов. И с российской спецификой: главный потенциальный клиент - банки с суперприложениями, которые хотят торговать, но не хотят строить работу с тысячами продавцов.
Но открытых вопросов пока больше, чем ответов:
🖇 Экономика. Комиссии между витринами, распределение выручки и ответственность перед покупателем пока не ясны.
🖇 Открытость. На GitHub стандарт представлен аккаунтом, созданным в мае 2026 года, с одним публичным репозиторием - Go SDK от августа, 7 звёзд, без файла лицензии. Спецификация живёт на сайте проекта.
🖇 Нейтральность. Mirakl продаёт себя как противовес "цифровым монополиям". Omninet по смыслу делает то же против дуополии Ozon и WB, но пока крупнейший поставщик ассортимента в сети - сам инициатор проекта. Остальным участникам придётся поверить, что правила будут общими.
В общем ставка Бакальчука понятна - самостоятельно компания не вывезет против ВБ и Озона, а "артелью и батьку бить легче". Получится или нет, решит не API, а операционка: синхронизация остатков, возвраты и движение денег между участниками. И доверие: стандарт можно открыть за минуту, а нейтральность придётся доказывать годами.
Больше интересных новостей об ИИ, ритейле, екоме и маркетплейсах 👉 Подписаться на канал
#клиентскийопыт #CJM #UX #CX #ритейл